ETF 配息入帳很開心,但你真的變有錢了嗎?
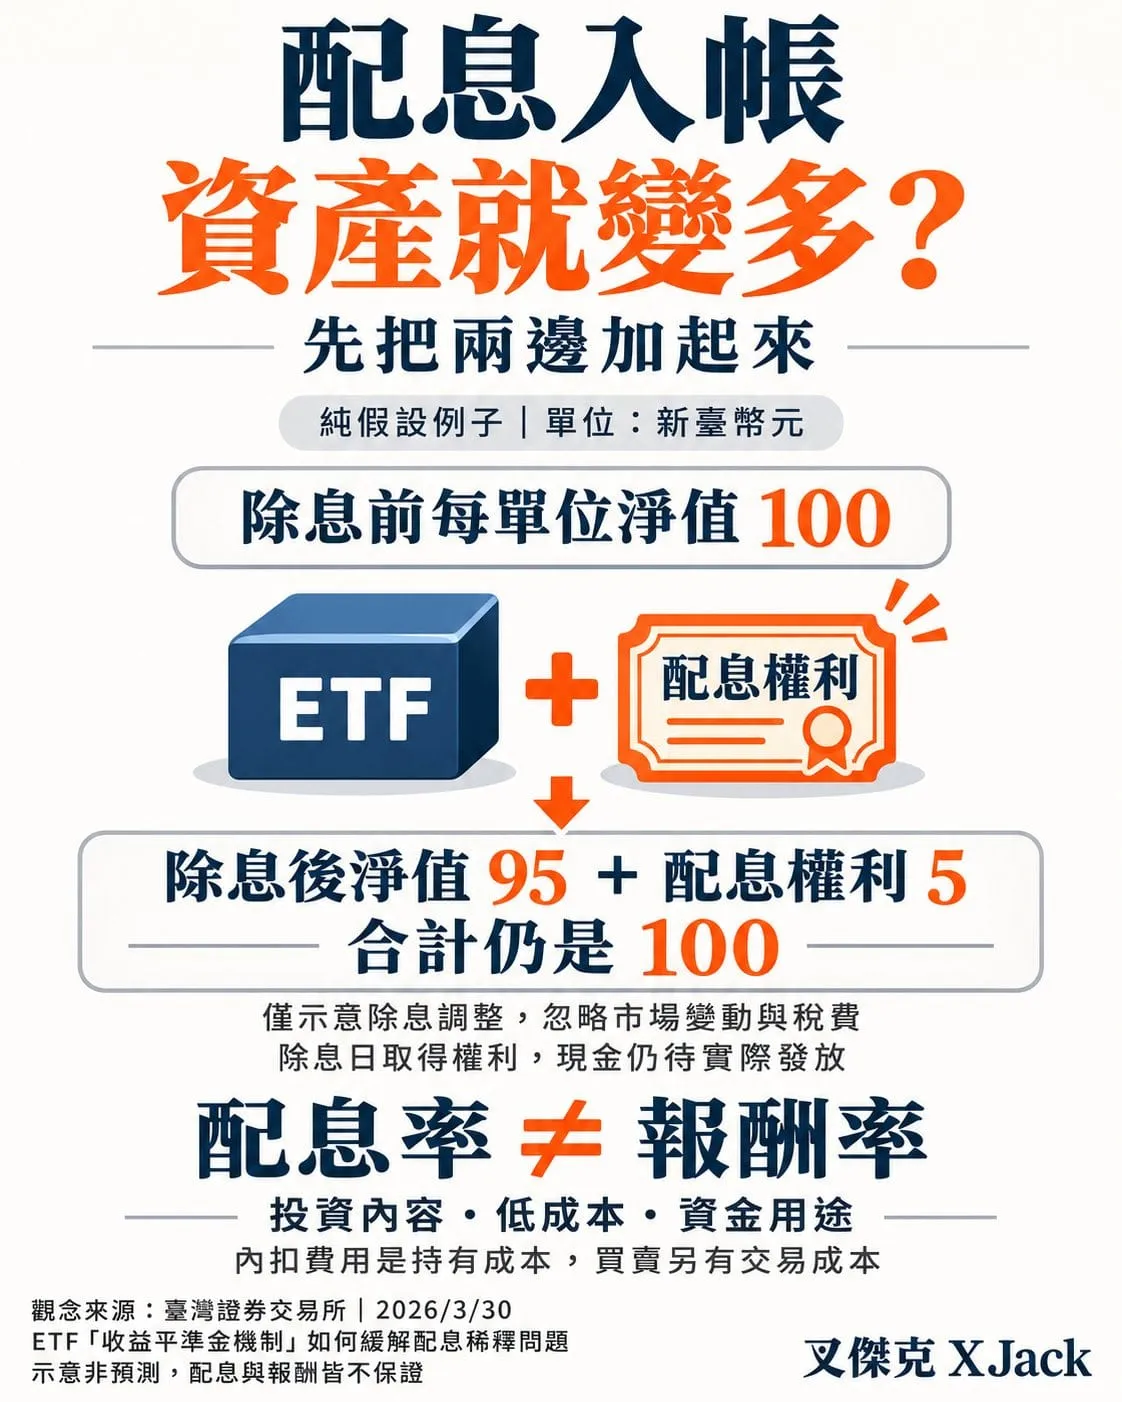
看到配息入帳通知,很容易有一種錯覺:
「這個月又多了一筆收入,可以加菜了~」
蛋幾勒~
加菜之前,我們把 ETF 那邊也打開來看。
不然只看銀行帳戶、不看投資帳戶,就像量體重只把一隻腳放上去,數字很療癒,參考價值另當別論。
最近又有一批 ETF 公布配息資訊。
每單位配多少、配息率多高,當然可以看。但對大盤市值仔來說,還有一道不能跳過的加法:
投資現在值多少,加上已領到的配息,合起來是多少?
原本放在投資裡的一部分資產,配出來變成你手上的現金。錢換了位置,配息這個動作本身,並沒有讓總資產憑空增加。
左手交給右手,右手很開心。
但兩隻手,都是我的啊!xDDD
用一個純假設的例子說明:
某檔 ETF 除息前,每單位淨值 100 元,分配 5 元。
先忽略市場漲跌與稅費,只看除息調整:
淨值變成 95 元,加上 5 元配息權利,合計還是 100 元。
不是原本的 100 元原封不動,又憑空多出 5 元。
而且,除息日取得配息權利,不代表那天現金就已經進帳,還要等實際發放。
這也是為什麼,不能看到「配息率 5%」,就直接翻譯成「我賺了 5%」。
這裡講的是配息這個動作,不是說企業獲利沒有價值。
企業賺錢、資產增值,和把一部分資產分配成現金,是不同的事情。投資到底賺多少,要把價格變化與收到的配息一起算。
再換個持有期間的例子。
假設以 100 元買進,期間領到 5 元配息,最後市價剩 90 元。
沒有其他買賣,也先不計稅費,合起來是 95 元,這段期間的總報酬其實是 −5%。
配息通知很開心,總資產可能還在旁邊默默嘆氣 xDDD
所以,挑 ETF 時,我會把這幾件事放在一起看:
① 裡面到底買了什麼?
投資範圍、集中程度、選股規則,決定了自己承擔什麼風險。不能只看名稱裡有 ETF 三個字,就當作全部都一樣。
② 持有這支 ETF,要付多少內扣費用?
過去績效不代表未來。我們大盤仔要推廣的,是低成本,不是追著去年的冠軍跑。
經理費、保管費,以及基金運作產生的其他費用,會從基金資產中扣除,反映在淨值裡。
你沒有另外收到一張帳單,不代表沒有付錢。
總費用、手續費、交易稅等等,都是要考慮的交易成本。
在投資範圍與追蹤目標相近的前提下,能少付的成本,就值得認真比較。
未來市場會漲多少,我不知道。
但費用少扣一點,就能少一點成本拖累。
畢竟我想長期持有的是資產,不是長期供養費用啊~(誤
③ 領出來的錢,接下來要做什麼?
需要生活費,就把它納入現金流規劃;還在累積資產,就先想好再投入的安排。
以我來說,現在還有固定收入,當然盡量都投資不配息的市值 ETF,有配息的也全部設定股息再投入。
只是基金會不會配、能配多少,都不是保證;把配息再投入,也不代表就不會虧損。
長期投資要顧的,還是投資內容、分散、成本,以及自己做得到的紀律。
領息通知可以開心看。
但要確認自己有沒有更接近財務目標,記得把整份資產一起看。
畢竟我們想增加的,是未來生活的選擇,不只是手機通知的數量!