股市大跌,退休生活費可不會暫停
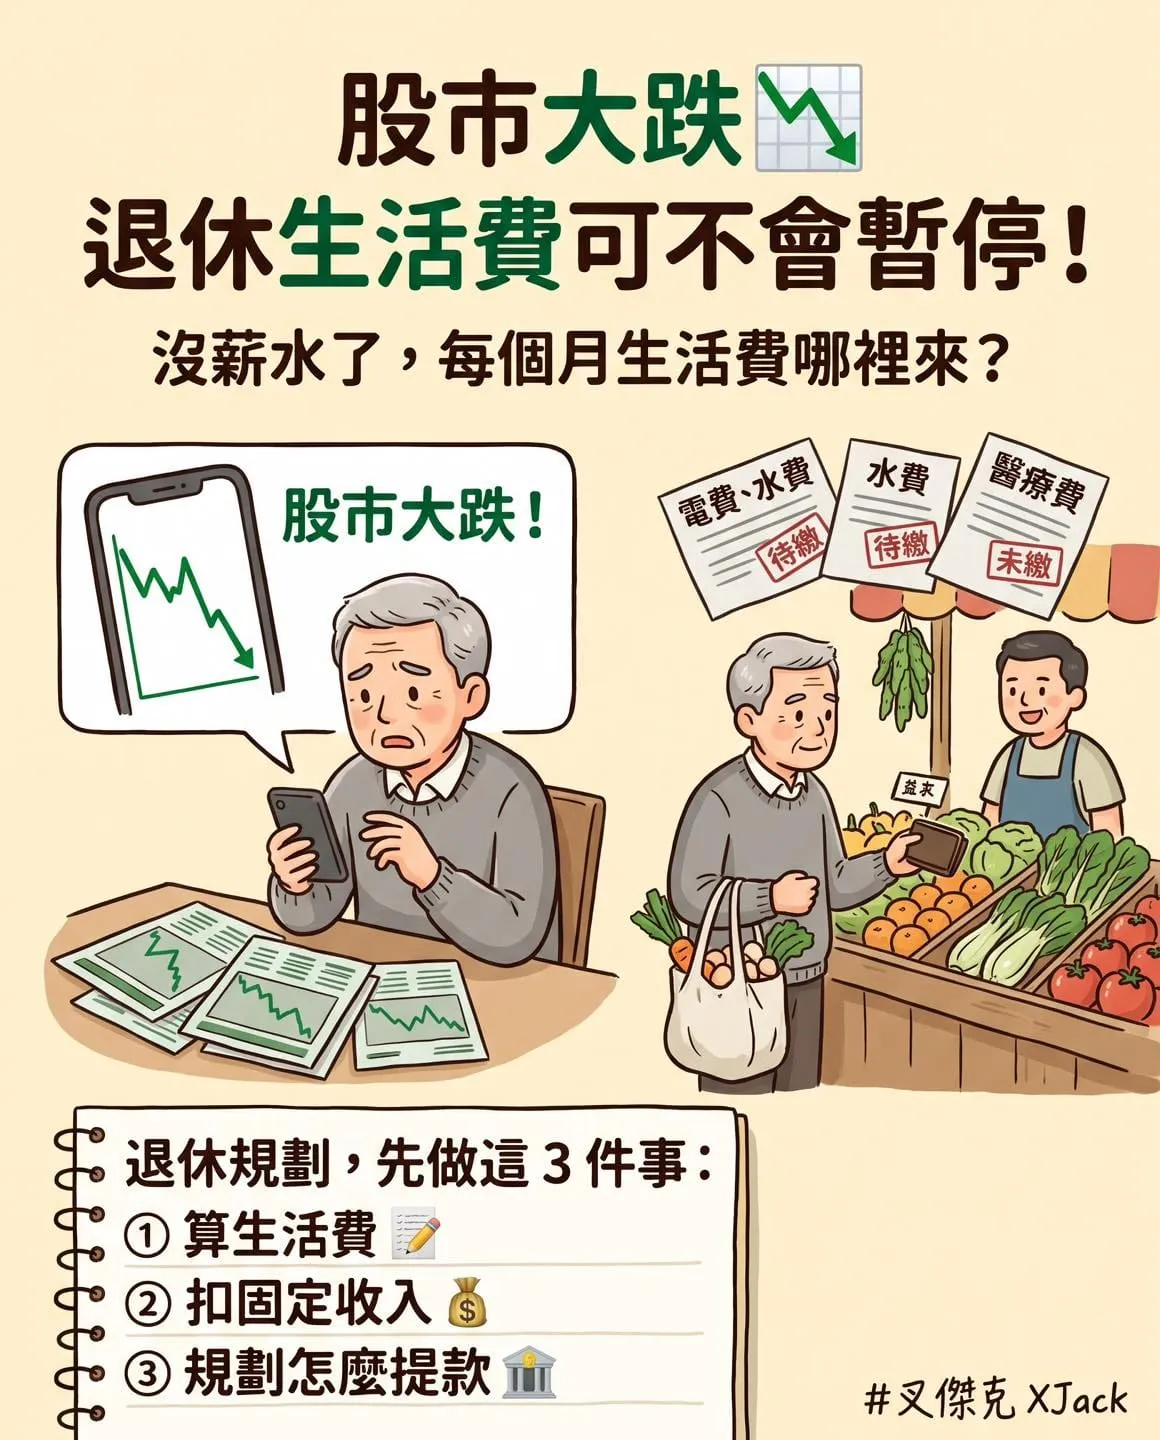
昨天(11/3)台股大跌 1,612.6 點,今天再跌 358.63 點。
兩天下來跌了快兩千點,跌幅約 4.39%。
帳面數字會波動,但買菜、繳帳單、看醫生,不會等股市漲回來才開始。
所以退休規劃有一道很實際的問題:
如果已經沒有薪水,每個月的生活費,要從哪裡來?
總不能每次買菜,都先看今天大盤臉色吧!(誤
Vanguard 10 月 29 日公布的退休研究,談的就是這個轉換:
累積了幾十年的資產,接下來要怎麼安排成退休收入。
報告觀察的是美國退休計畫,制度不能直接照搬台灣。不過這道問題,大盤市值仔也躲不掉~
可以先從三件事開始:
① 算生活費
日常開銷、醫療、旅行、大筆支出,分開列清楚。
② 扣掉固定收入
退休金、保險、孝親費(?)等收入能負擔多少?剩下的缺口,才是投資需要補上的部分。
③ 規劃怎麼提款
要領多久、從哪裡領、成本多少,以及市場下跌時有哪些支出能調整,都值得先想好。
近期要用的錢也可以先安排,減少下跌時被迫賣出資產的壓力。
舉個假設的例子:
每月花 5 萬,固定收入 3 萬,投資要補的是每月 2 萬,一年 24 萬。
算出缺口只是第一步。
本金有多少、資產怎麼配置、通膨和退休年數,都會影響這樣領能不能持續,不能只算完除法就宣布退休成功啊。
長期持有的計畫,也要留一個位置給未來的自己使用這筆錢。
累積時把分散、成本和投入紀律顧好;到了使用階段,再把提款與生活安排好。投資仍有虧損風險,沒有一個提款比例適合所有人。
我們存下來的,終究是未來生活的選擇。
不說了,我最愛上班了!掰👋