長期持有,先別讓生活逼你賣
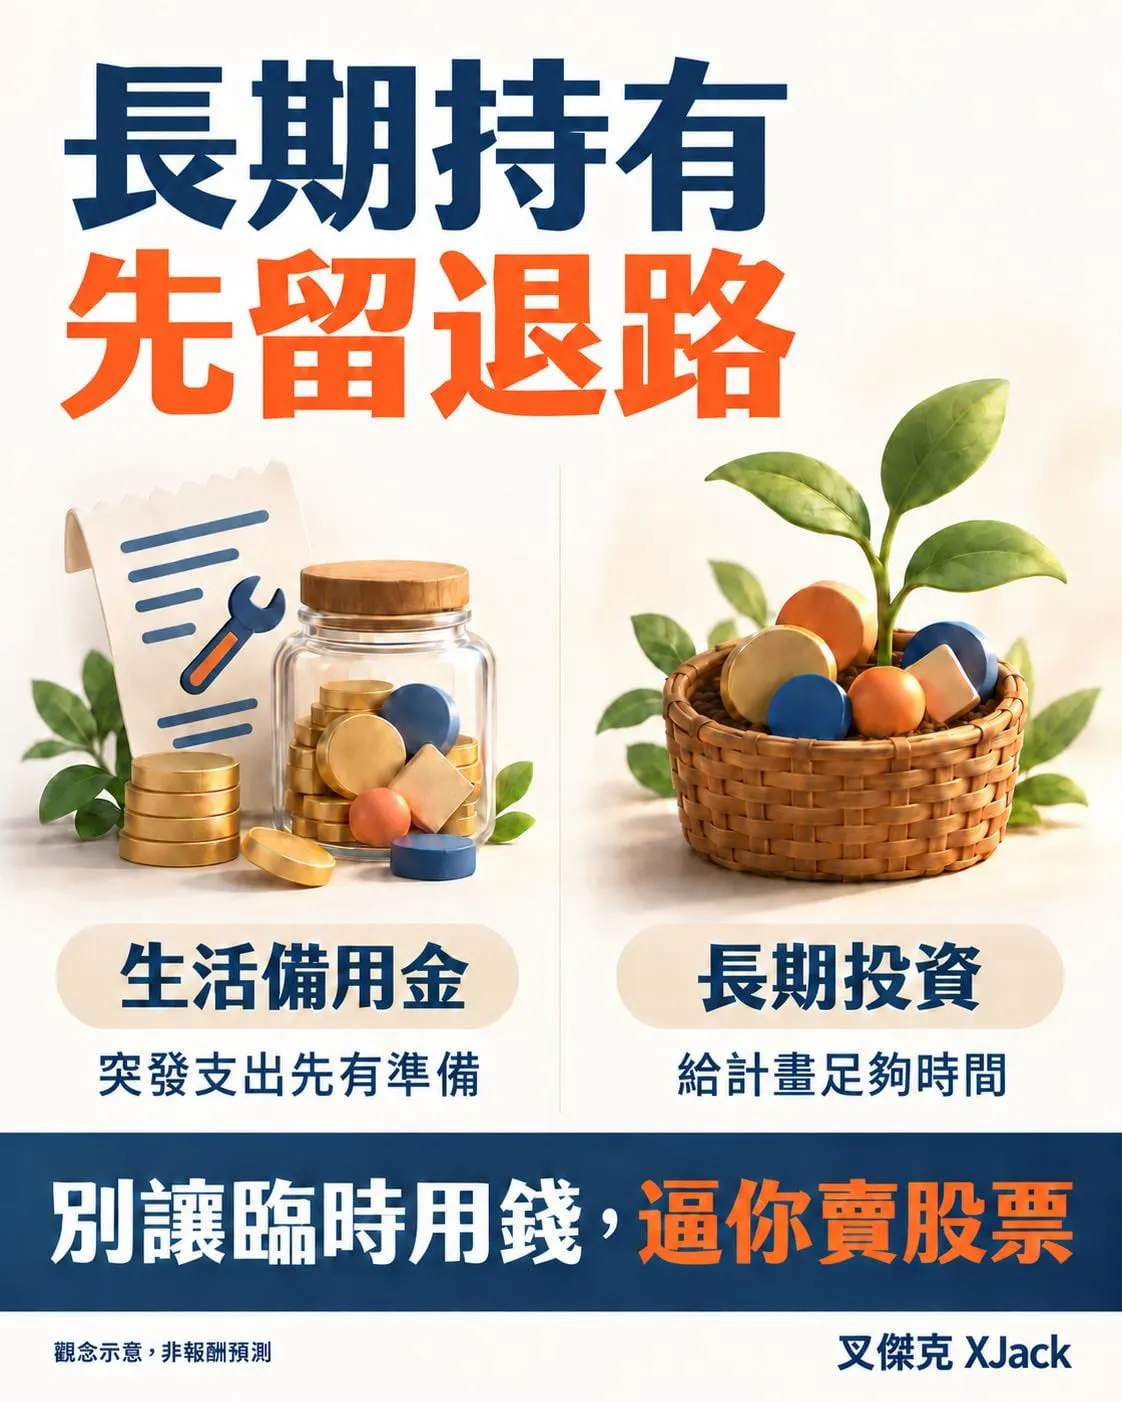
股市跌了,可以等。
但房租、醫藥費、家裡突然壞掉的冰箱,不會跟著等。
「不好意思,等我的 ETF 漲回來再付。」
帳單應該不太接受這個理由。
所以當大盤市值仔,除了研究買哪一檔,還有一件很生活的事:
緊急預備金。
那到底要留多少?
常見的參考是 3~6 個月生活費。
抓的是吃飯、房租房貸、水電、交通、照顧家人等日常開銷支出,不是把月薪直接乘六。
假設一個家庭,每月支出 5 萬元:
留 3 個月,就是 15 萬。
留 6 個月,就是 30 萬。
想保守一點留 12 個月,就是 60 萬。
這筆錢,是萬一收入中斷時,讓日子還能照常過的緩衝。臨時修車、換冰箱,也不用先打開股票 App 決定賣哪一檔。
說到我們家,其實只留 3 個月。
除了因為我比較激進奉行 清流君 的 All-in 之外,還有一個原因是我比較清楚公司的狀況,對未來一段時間薪水能不能持續發放,比較有掌握~
但這是我們家的選擇,不代表 3 個月人人都夠,也不是薪水從此有保證。
如果收入起伏大、家裡主要靠一份薪水,或有比較多需要照顧的人,就值得把緩衝留厚一些。6 個月,甚至更保守抓到 6~12 個月,都可以依自己的狀況評估。
預備金先求需要時拿得到、金額不會大幅波動。別為了讓每一塊錢都「認真上班」,連這筆備用的也排進股市輪班嘿~
留現金有機會成本,長期投資也不保證獲利。但生活臨時要用錢時,能選擇不用賣股票,真的很重要。
「如果收入忽然暫停,我家可以正常生活多久?」
長期持有的紀律,有時候要從證券帳戶外面準備起。