一樣躺著不動,有些地方躺起來就是比較舒服。
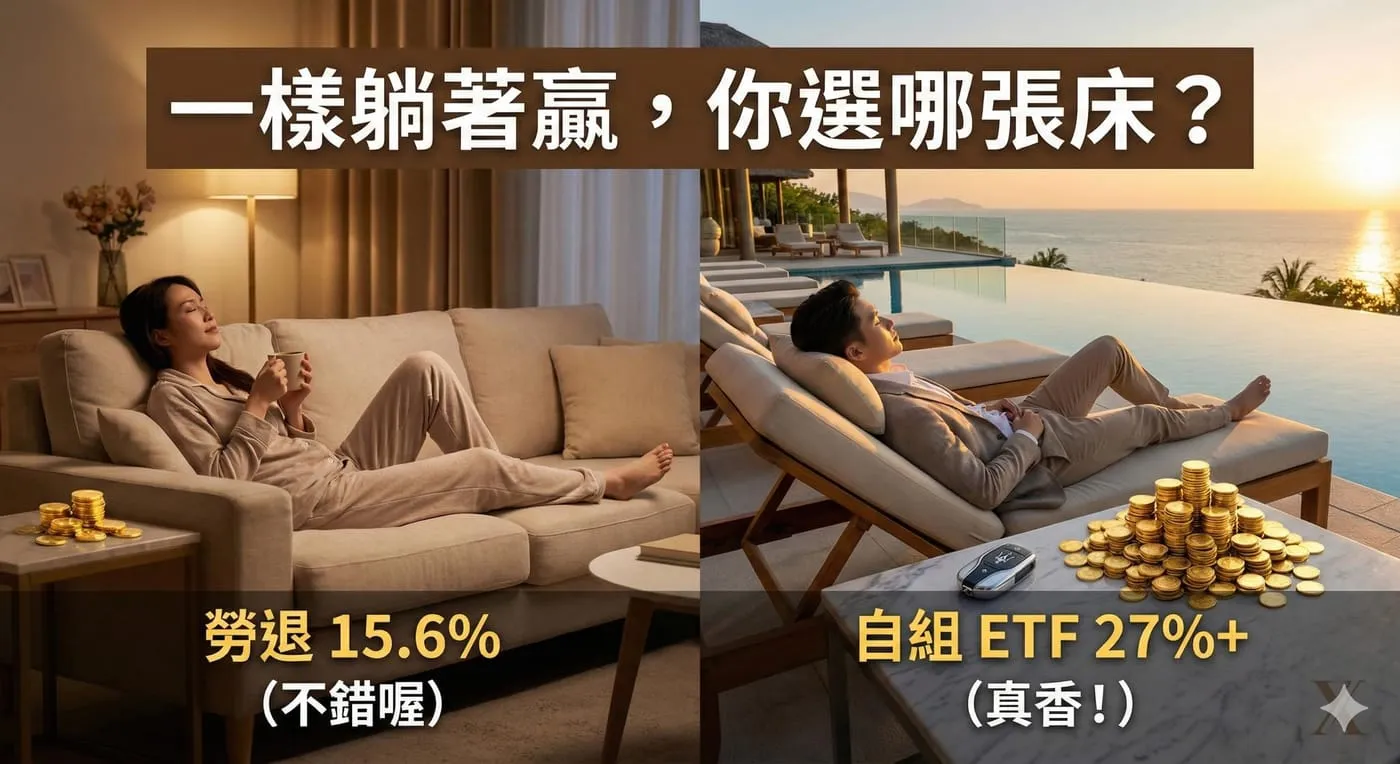
就在今天,勞工退休基金公告了最新收益率:
15.6012%。
這是一個相當不錯的數字。
如果你的勞退帳戶裡已經累積 100 萬,代表政府幫你多賺了 15.6 萬。什麼都不用做,放著就好,確實很讚。
不過,我還是忍不住回頭看了一下自己當初做的選擇。
我原本一直都有額外自提 6% 勞退。
對,我是全職投入的資方,也有保勞保,只是老闆沒有特休、沒有失業給付,風險自己負責,該繳的還是得照繳。
直到 2024 年底,看完 周冠男 教授的書跟演講之後,我非常認同他的投資邏輯,完全沒有猶豫,就請人資幫我取消自提勞退,把這筆錢改成:
0050:70%
VT:30%
定期定額,照表操課,什麼都不多想。
剛好今天看到勞退公布這個超漂亮的數字,我就順手幫自己算了一下。
假設同樣是一百萬,放在 0050(70%)+ VT(30%),再把匯率一起算進去。
登登——
總報酬率(不含息)是 26.98%。
一樣是放著不理,一百萬幫我多賺了約 27 萬,比勞退多出 11.4 萬,而且這還沒計算配息跟再投入的效果。
這時候,只能默默再說一次:
有花時間念書、做研究、開瑪莎拉蒂的教授,果然是對的。
不過先說好,如果你不像我這麼有自制力,那我會建議你還是乖乖自提勞退就好,至少那筆錢不會被你隨便花掉。
每個人的風險承受度、人生階段都不同。我只是想記錄一下,當你願意多花一點時間理解規則,不同「躺著不動」的選擇,差距真的會慢慢拉開。